Uma correção pontual na fórmula de Curvatura reforça o alinhamento às regras de Basileia e evidencia a importância dos fundamentos técnicos no cálculo do requerimento de capital.
Com a aproximação de janeiro de 2027, quando entra em vigor a abordagem padronizada do FRTB no Brasil, as instituições financeiras avançam na preparação para as novas exigências regulatórias. Nesse processo, acompanhar os ajustes na regulamentação é tão importante quanto compreender seus fundamentos e suas implicações para os cálculos de risco de mercado.
Publicada em setembro de 2026, a Resolução BCB nº 592 introduziu alterações na abordagem padronizada do FRTB, incluindo uma correção na fórmula de Curvatura, componente responsável por capturar efeitos não lineares que não são explicados pelo Delta.
Embora pontual, essa alteração reforça a importância da precisão metodológica e da correta interpretação das regras regulatórias, especialmente em um momento em que as instituições se aproximam de uma nova etapa de implementação.
Neste artigo, Aníbal Codina, especialista da MAPS, apresenta os fundamentos dessa correção, explica a lógica do cálculo da Curvatura e demonstra sua relação com o padrão internacional de Basileia.
Res. BCB 592: o sinal da curvatura e a lógica por trás da fórmula
A Resolução BCB nº 592, de 30 de setembro de 2026, promoveu uma série de ajustes na Resolução BCB nº 470, que implementa no Brasil a abordagem padronizada do FRTB. Um deles é pontual, mas bastante didático: a nova redação do art. 95 corrige o sinal do termo linear na fórmula da perda incremental da componente Curvatura no cenário de queda (CVR⁻). Com isso, as fórmulas do CVR⁺ e do CVR⁻ passam a diferir, como devem, e ficam alinhadas ao padrão de Basileia.
Esse ajuste já havia sido antecipado no GRISC 2025 por João Luís Resende, painelista especializado no tema Regulação Prudencial, que mencionou pequenos aprimoramentos de redação na norma, entre eles a correção do sinal de um termo. A Res. BCB 592 formaliza esse e outros ajustes, que comentaremos oportunamente. Mais do que a correção em si, a mudança oferece uma boa oportunidade para revisitar a lógica da Curvatura.
O que a Curvatura mede
A componente Curvatura captura a parcela da perda que não é explicada pelo Delta. Para cada fator de risco, aplicam-se um choque para cima e outro para baixo, reavalia-se integralmente o instrumento (full revaluation) e retira-se da variação de valor a parcela já explicada pelo Delta. O resultado, em cada cenário, corresponde ao efeito não linear da posição, isto é, sua Curvatura ou Convexidade. Os CVRs são então agregados separadamente nos cenários de alta e de baixa; em cada categoria, seleciona-se, de forma conservadora, o maior dos dois requerimentos, antes da agregação entre categorias.
O efeito depende do sinal da convexidade:
- Convexidade negativa (como em opções vanilla vendidas e, em juros, em posições passivas prefixadas): o Delta superestima os ganhos e subestima as perdas. A componente Curvatura captura essa diferença: o CVR é positivo e gera requerimento adicional de capital.
- Convexidade positiva (como em opções vanilla compradas e, em juros, em posições ativas prefixadas): o Delta subestima os ganhos e superestima as perdas, e o CVR é negativo. Isoladamente, essas posições não geram requerimento de Curvatura, mas podem compensar, total ou parcialmente, posições de convexidade negativa na agregação do CVR⁺ e do CVR⁻.
Os exemplos de juros descrevem a convexidade econômica. A inclusão de instrumentos sem opcionalidade no cálculo regulatório depende do escopo definido na norma: para instituições S1 e S2, a Res. BCB 470 estende a Curvatura a todos os instrumentos sujeitos ao Delta (art. 82, I).
Visualizando a convexidade
Os gráficos a seguir ajudam a visualizar o conceito. Em cada um, a linha cheia é o valor da posição obtido por reavaliação completa, e a linha tracejada é a tangente no ponto atual, isto é, a variação estimada pelo Delta. As linhas pontilhadas verticais marcam os choques para baixo e para cima. Em cada choque, o traço vertical escuro mostra a diferença, com sinal, entre o valor reavaliado e a tangente: é essa diferença, medida nos pontos de choque, que entra no cálculo do CVR, e seu sinal indica se a curva está acima ou abaixo da tangente. A área sombreada é apenas um recurso visual para destacar o afastamento entre as duas linhas.
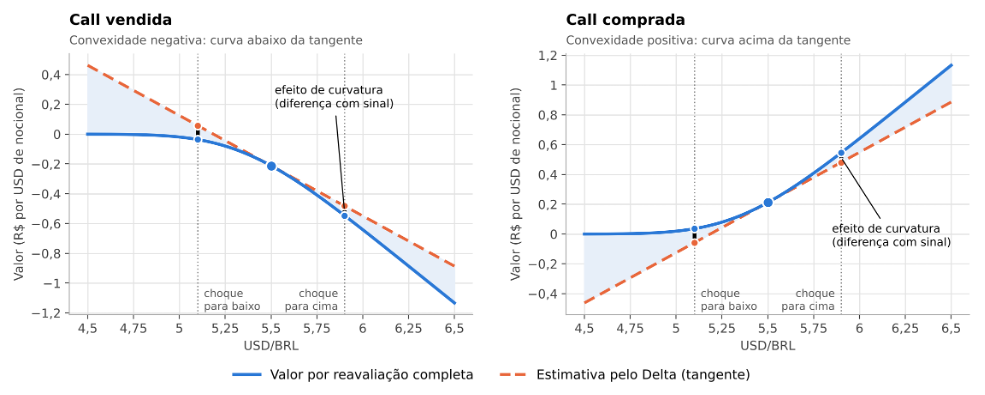
Figura 1 – Call vendida e call comprada sobre BRL/USD. Modelo Garman-Kohlhagen; spot e strike de 5,50; prazo de 3 meses; volatilidade de 12% a.a.; juros de 13,98% (BRL) e 3,47% (USD), em capitalização contínua; nocional de USD 1. Choques ilustrativos de ±0,40 (cerca de ±7,3%), escolhidos para facilitar a visualização.
Na call vendida, a curva fica abaixo da tangente nos dois sentidos do choque. Quando o câmbio cai, o ganho efetivo é menor do que o estimado pelo Delta; quando sobe, a perda efetiva é maior. O Delta superestima os ganhos e subestima as perdas, e a curvatura gera requerimento (CVR positivo). Na call comprada ocorre o inverso: a curva fica acima da tangente, o ganho efetivo é maior e a perda efetiva é menor do que o Delta indica, e o CVR é negativo.
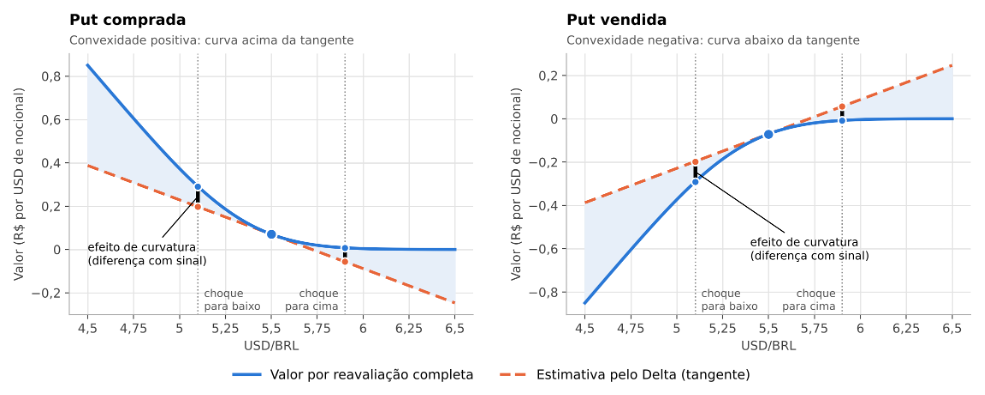
Figura 2 – Put comprada e put vendida sobre USD/BRL, com os mesmos parâmetros e choques ilustrativos da Figura 1.
O mesmo vale para as puts: a put comprada tem convexidade positiva, com a curva acima da tangente, e a put vendida tem convexidade negativa, com a curva abaixo. Nas opções vanilla aqui ilustradas, o que determina o efeito, portanto, não é o tipo da opção, e sim estar comprado ou vendido em opcionalidade.
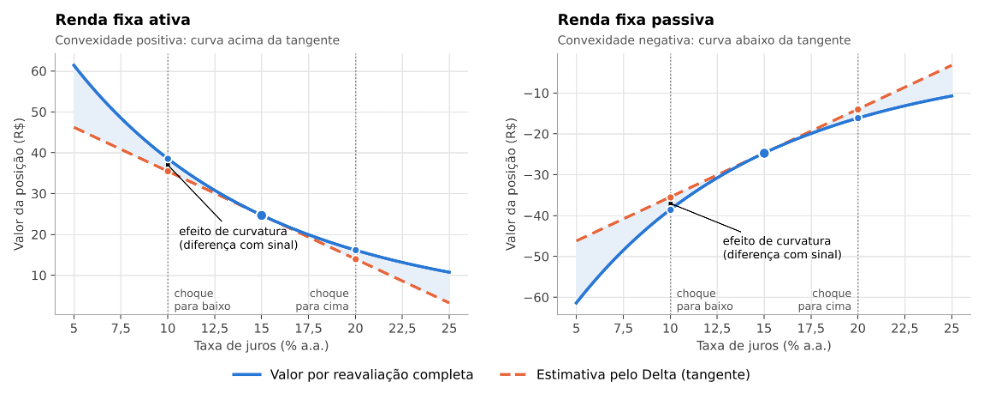
Figura 3 – Fluxo prefixado com valor futuro de R$ 100 em 10 anos, desconto composto anual, posições ativa e passiva. Taxa-base de 15% a.a. e choques ilustrativos de ±5 p.p., ampliados em relação aos ponderadores regulatórios para facilitar a visualização.
Em juros, o valor presente de um fluxo prefixado é uma função convexa da taxa. Na posição ativa, a curva fica acima da tangente, como na opção comprada. Na posição passiva, o sinal se inverte e a curva fica abaixo da tangente, como na opção vendida. Para instituições S1 e S2, que pela Res. BCB 470 calculam Curvatura sobre todos os instrumentos sujeitos ao Delta, isso significa que, em renda fixa, geram requerimento de Curvatura as carteiras com convexidade líquida negativa.
A fórmula
Com a redação dada pela Res. BCB 592, o art. 95, incisos I e II, da Res. BCB 470 passa a reproduzir o padrão de Basileia (MAR21.5):
CVR⁺ = − Σ [ V(x + choque) − V(x) − RW × s ]
CVR⁻ = − Σ [ V(x − choque) − V(x) + RW × s ]
Nas fórmulas, o somatório percorre os instrumentos expostos ao fator de risco considerado; V é o valor da posição, com seu sinal; s é a sensibilidade Delta na convenção regulatória; e RW é o ponderador que define o tamanho do choque de Curvatura. A notação x ± choque é uma abreviação: em câmbio e ações, o choque é relativo, x(1 ± RW); em juros e spread de crédito, corresponde a um deslocamento paralelo da curva.
A diferença está no sinal do termo RW × s, e a lógica é simples. No choque para cima, a variação estimada pelo Delta é +RW × s; no choque para baixo, é −RW × s. Como o objetivo é retirar da variação total justamente a parcela já explicada pelo Delta:
- no choque para cima, subtrai-se +RW × s;
- no choque para baixo, subtrai-se −RW × s, o que equivale a somar RW × s.
É exatamente esse sinal, no CVR⁻, que a Res. BCB 592 corrigiu. Já o sinal negativo antes do somatório converte a variação residual de valor em perda incremental: ficar abaixo da tangente produz CVR positivo, e ficar acima produz CVR negativo, exatamente como nos gráficos.
Conclusão
Com a Resolução BCB 592, a fórmula da Curvatura fica alinhada ao padrão de Basileia. Embora pontual, o ajuste ajuda a visualizar a lógica da componente: a Curvatura mede aquilo que o Delta não captura. Por isso, após a reavaliação completa da posição, é preciso retirar o efeito linear do Delta nos dois sentidos do choque, respeitando o sinal de cada cenário, antes de agregar de forma conservadora os efeitos não lineares que determinam o requerimento de capital.
Precisão e transparência para acompanhar a evolução regulatória
A correção introduzida pela Resolução BCB nº 592 demonstra como detalhes metodológicos são fundamentais para a consistência dos cálculos regulatórios. Mais do que acompanhar as alterações normativas, as instituições financeiras precisam contar com processos e soluções que permitam compreender, validar e acompanhar os resultados produzidos.
Essa é uma das premissas que orientam a atuação da MAPS no desenvolvimento de soluções para gestão de riscos. Com o MAPS Argus, a abordagem padronizada do FRTB (resolução BCB 470) já é uma realidade em produção, apoiada por recursos de memória de cálculo, flexibilidade de parametrização e uma equipe especializada que acompanha a evolução das exigências regulatórias.
À medida que janeiro de 2027 se aproxima, a experiência acumulada na implementação e operacionalização do FRTB torna-se um diferencial importante para as instituições que buscam consistência, transparência e segurança em seus processos de gestão de riscos.
MAPS Argus. Abordagem padronizada do FRTB em produção.
Converse com nossa equipe e conheça como a MAPS pode apoiar sua instituição na evolução da gestão de risco de mercado. Acesse nossa página sobre o MAPS Argus e o FRTB