Especialista MAPS participa do Encontro de Economia Bancária da ABBC para debater os impactos da Fase 3 do FRTB
No último dia 25 de setembro, a Associação Brasileira de Bancos (ABBC) promoveu o Encontro de Economia Bancária, reunindo especialistas para discutir as recentes mudanças regulatórias do setor financeiro. O evento foi marcado pela abordagem do Edital BCB 102, que trata da Fase 3 do FRTB (Fundamental Review of the Trading Book) – uma reforma […]
FRTB: Banco Central Inicia Consulta Pública sobre a Fase 3 das Regras de Risco de Mercado
O Banco Central do Brasil divulgou recentemente o Edital de Consulta Pública Nº 102/2024, que marca a terceira fase da adoção do Fundamental Review of the Trading Book (FRTB) – um componente central das reformas de Basileia III voltadas ao risco de mercado. Esta fase introduz uma nova abordagem padronizada, baseada no conceito de sensibilidade, […]
Aníbal Codina, Especialista em Risco na MAPS, Conduz Curso de ALM e ALCLM na Febraban Educação
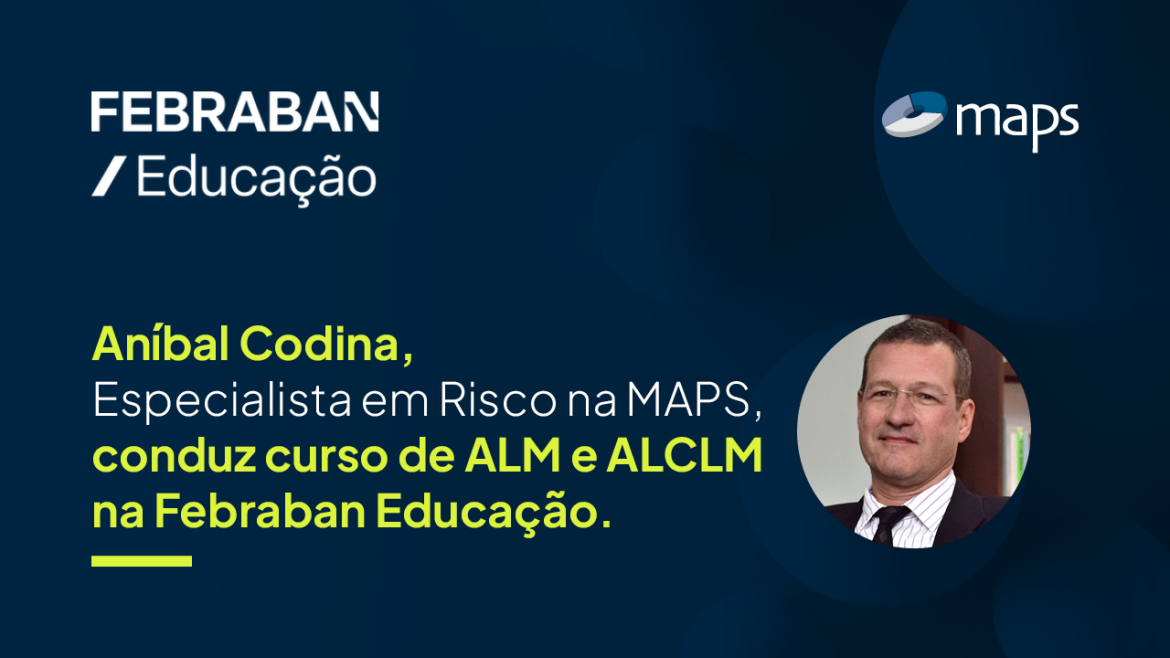
A MAPS tem o orgulho de anunciar que Aníbal Codina, nosso Especialista de Risco, Liquidez, Capital e ALM, será o instrutor do curso livre da Febraban Educação com o tema “ALM e ALCLM – Conceitos e Aplicações”. A capacitação, oferecida por uma das maiores entidades do mercado financeiro no Brasil, representa uma excelente oportunidade para […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica PR/RWA IRRBB, por Aníbal Codina

Nesta última publicação da nossa série, abordaremos a métrica PR/RWA IRRBB e explicaremos o RAROC, mencionado na primeira publicação. Estas métricas são cruciais para a gestão de risco em relação à rentabilidade. RAROC: Return on Risk-Adjusted Capital O RAROC, ou Retorno Ajustado ao Risco sobre o Capital, é uma medida de desempenho de […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica deltaNllmtm, por Aníbal Codina

Neste artigo, continuamos nossa série sobre a avaliação do risco de taxa de juros em carteiras bancárias. Após discutirmos a métrica deltaNIIaccr na publicação anterior, vamos explorar agora a métrica deltaNIImtm, sua metodologia de cálculo e como ela se compara ao deltaNIIaccr. Essas métricas são fundamentais para a gestão de risco, e para a determinação […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica deltaNllaccr, por Aníbal Codina

A gestão do risco de taxa de juros é uma preocupação central para instituições financeiras, especialmente no contexto da carteira banking. O cálculo e a análise das métricas relacionadas a este risco são fundamentais para garantir a adequação do capital regulatório e a estabilidade financeira. Neste artigo, exploraremos a métrica deltaNIIaccr, que reflete como cenários […]
A Nova Dinâmica do Risco de Crédito: Implementação do Default Risk Charge (DRC) no Brasil

O Default Risk Charge (DRC) é uma das novas exigências de capital mínimo regulatório, para cobrir o risco de crédito das operações classificadas na carteira de negociação (trading). Criado pelo Comitê de Basileia, o DRC é parte integrante do Fundamental Review of the Trading Book (FRTB), que, por sua vez, faz parte do conjunto de […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica EGL, por Aníbal Codina

As métricas deltaEVE, deltaNIIaccr, deltaNIImtm, EGL e RWAIRRBB/PR são fundamentais para a gestão, controle e reporte regulatório de capital mínimo necessário para cobrir o risco de taxas de juros da carteira banking (IRRBB). Estas métricas monitoram a exposição ao risco de taxas de juros e outras exposições de risco em relação ao capital da instituição. […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica deltaEVE, por Aníbal Codina

As métricas deltaEVE, deltaNIIaccr, deltaNIImtm, EGL e RWAIRRBB/PR desempenham um papel crucial na gestão, controle e reporte regulatório de capital em instituições financeiras. Elas são empregadas de forma integrada para monitorar a exposição ao risco de taxa de juros (IRRBB) e outras exposições relacionadas ao capital da instituição. Este artigo se concentrará no deltaEVE, […]
Série Evolução das Métricas de Gestão da Carteira Banking: Descrevendo a Métrica Stress, por Aníbal Codina

No contexto das métricas de gestão de carteiras banking, o “stress” ou estresse refere-se ao impacto causado por um cenário desfavorável de movimento nas taxas de juros, capaz de gerar perdas significativas para a instituição em duas frentes distintas. O primeiro ponto de vista diz respeito à perda no valor de mercado ou valor […]